
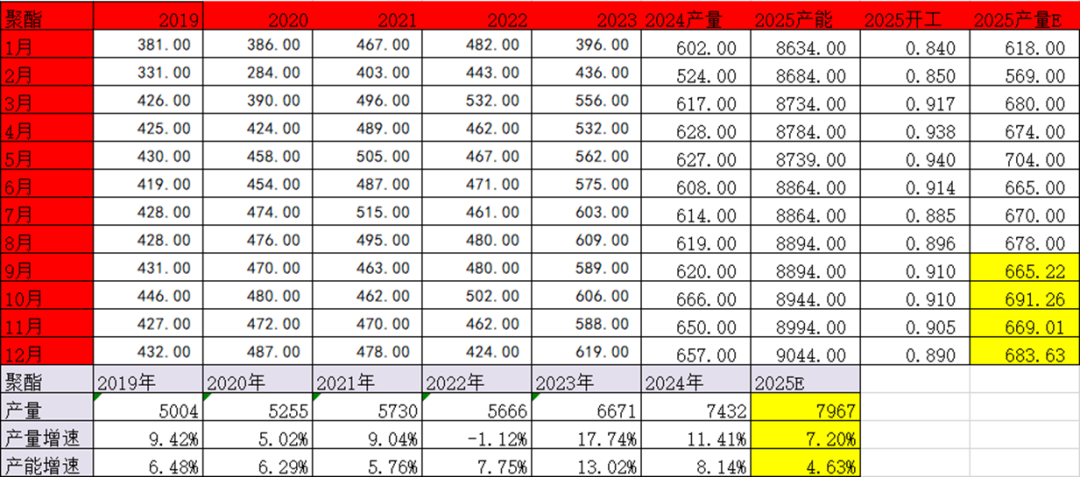
开云体育 图 1.17:聚酯产量瞻望尊府开始:CCF-开云官网kaiyun切尔西赞助商 (中国)官方网站 登录入口
 开云体育
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来回
客户端
开始:一德期货
作家:郑邮飞/F0284348、Z0010566/
内需闲居,外需承压
内需:纺服零卖浮滥握续弱于社会举座浮滥水平,推崇一般;
外需:下半年“抢出口”效应缩小,重迭西洋经济不平气性,四季度外需前程不轩敞。
原料端分化
PX:处于景气周期,但四季度边缘转向宽松。熟习扫尾供应回升,PTA蚀本和调油淡季使需求回落。
PTA:存量产能弥散,加工费低位,行业蚀本。装配熟习“自我均衡”,四季度累库压力边缘缓解。
MEG:实验基本面尚可,但预期偏弱。四季度新产能投放,国内供应保管高位,需求濒临季节性下滑,瞻望将投入累库周期。
内需一般,国内纺服零卖浮滥总体低于社会零卖浮滥;末端织造推崇一直不如聚酯规范,聚酯开器具有一定韧性,源于聚酯平直出口好于末端。下半年末端抢出口弱于上半年,“金九银十”订单可能环比回升,但随后回落,外需10月后亦存在较大不平气性。聚酯产能稳步增长,本年瞻望增速4.6%。瞻望四季度聚酯开工在10月见顶后回落,总体本年聚酯开工仍有韧性,瞻望聚酯产量增速在7%傍边。
PX举座处于景气周期,但四季度预期供增需减,边缘转向宽松。本年PX基本莫得新增产能,而卑劣PTA下半年仍有产能投放。静态来看,PTA新产能投放,刻下PX相对偏紧一些。然则刻下短历程利润较高,甲苯歧化利润尚可,PX国产在二、三季度熟习后将逐步提高,入口量瞻望保管高位,同期低加工差导致PTA新产能推后以及存量装配熟习意愿晋升,调油投入淡季,PX供需边缘转向宽松。
PTA本年预期新增860万吨产能,短期存量产能弥散彰着;PTA的寡头进度较高,单套装配边界大,关于均衡表边缘影响较大。上半年异常是二季度由于装配熟习,PTA加工差尚可,三季度开动PTA加工差要点再下一台阶,处于200元/吨偏下水平,实在沿途装配齐处于蚀本现象,近期工场熟习预期明确,加工差有所树立,但仍处于低位现象。见谅低加工差布景下预期外装配的熟习情况。PTA四季度举座偏累库,但由于供应收缩预期明确边缘缓解。
2024-2025年MEG产能增速较低,不外本年四季度跟着裕龙石化的投产,MEG新产能将不息投放。不外增速较2020-2023年要低许多。入口方面瞻望四季度MEG入口仍在低位水平,瞻望月均58-60万吨。MEG煤化工利润高,油化工低但较昨年改善彰着,重迭MEG新产能投放,尽管有部分煤化工熟习,但国内供应四季度瞻望保管高位。而需求方面刻下是最佳的时候,四季度存在边缘下滑的预期,瞻望四季度MEG举座累库。
聚酯原料端举座看PX景气度最佳。PTA存量弥散,而MEG实验较好但预期太弱。
01
内需一般,外需仍存不平气性
1.1 内需推崇一般
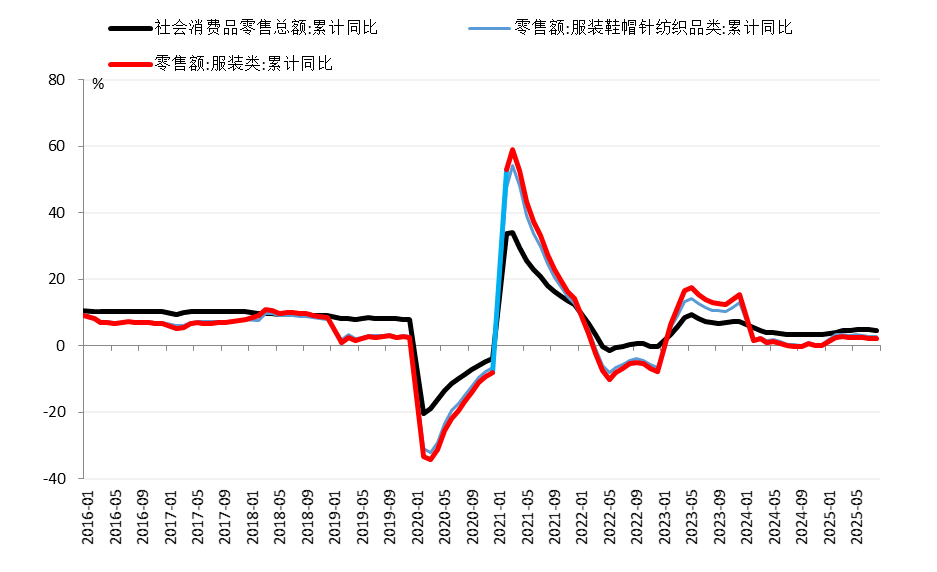
2025年1-8服装鞋帽针纺织品类零卖额累计同比增长2.9%,其中服装类零卖额累计同比2.2%,而社会零卖额2025年1-8月累计增长4.6%,国内纺服零卖浮滥总体低于社会零卖浮滥,世界东说念主均可诳骗收入2025年上半年本体同比5.4%,推崇一般。
图 1.1:社零与纺织服装零卖额
 尊府开始:CCF,一德能化
图 1.2:世界东说念主均可诳骗收入累计同比
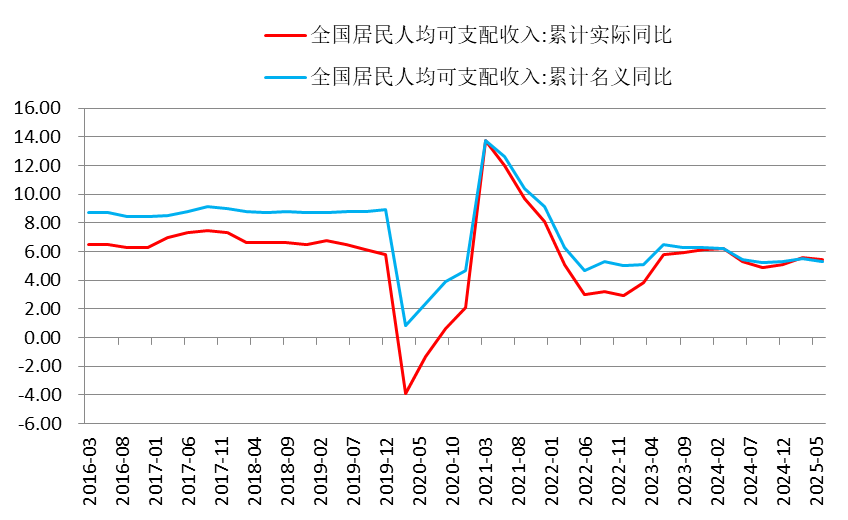 尊府开始:CCF,一德能化
末端开工同比大幅弱于昨年:末端织造推崇一直不如聚酯规范,主要原因在于一方面需求照实不太得力,一方面本人产能彭胀,对应到个体体感较差。而末端聚酯开工相较于昨年有较大晋升,迫切的是聚酯出口相比得力(纺织服装产业外移),另一方眼前期关税以及以伊接触扰动导致末端前置采购,聚酯库存压力阶段性缓解,开工得以保管。
图 1.3:江浙织机开工率
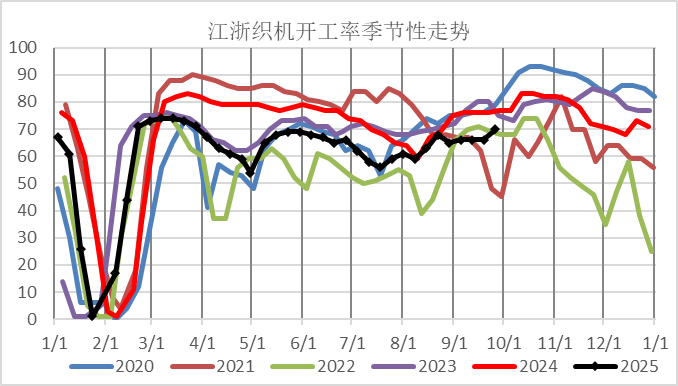 尊府开始:CCF,一德能化
图 1.4:聚酯开工率
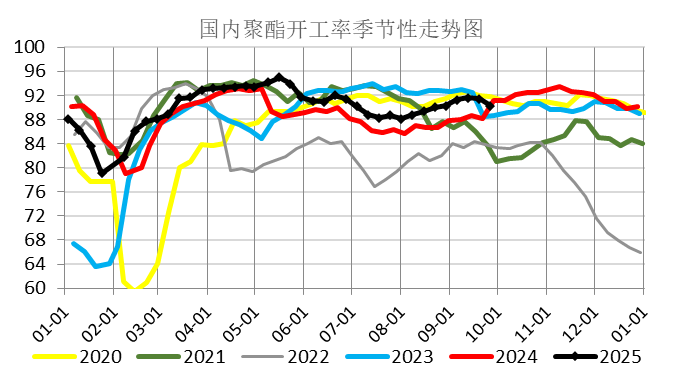 尊府开始:CCF,一德能化
图 1.5:聚酯POY库存
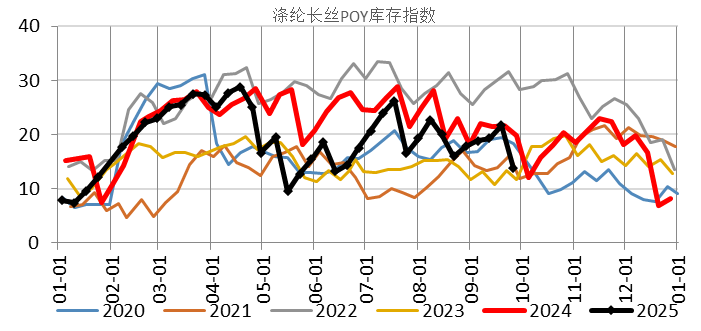 尊府开始:CCF,一德能化
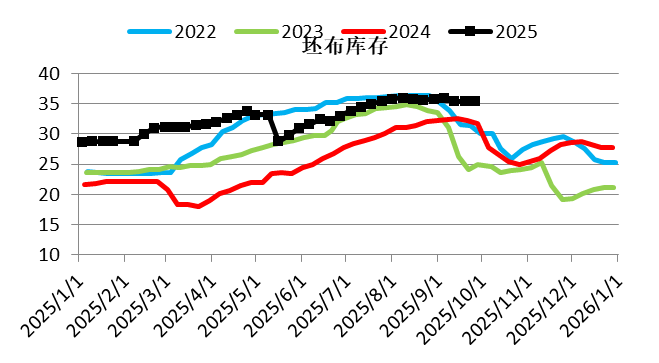
图 1.6:末端坯布库存
 尊府开始:CCF,一德能化
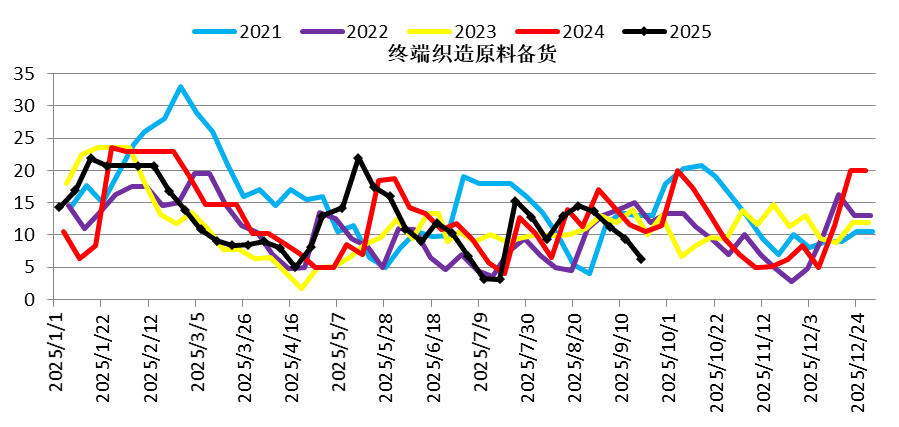
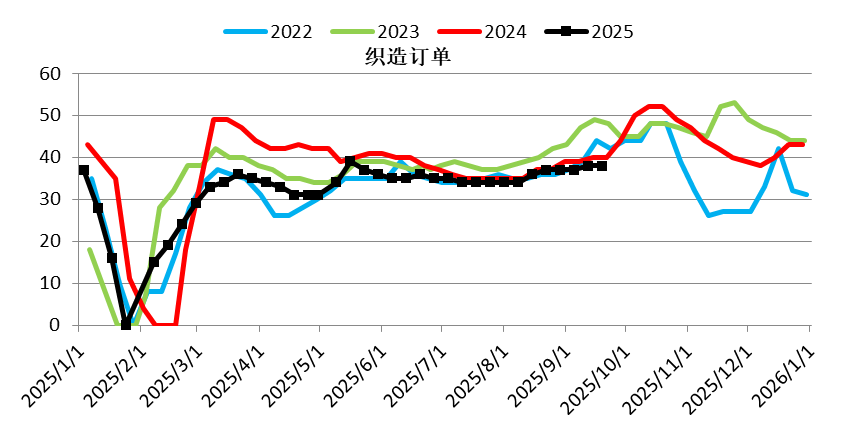
四季度期待10月需求环比好转,但随后需求季节性下滑。刻下处于“金九银十”的传统旺季,但末端接单却不如预期,跟着气温的缩短,期待10月订单环比好转,但随后需求濒临下滑。举座看,末端订单需求同比昨年较差。
图:织造原料备货
 尊府开始:CCF,一德能化
图 1.7:织造订单
 尊府开始:CCF,一德能化
1.2 外需仍存不平气性
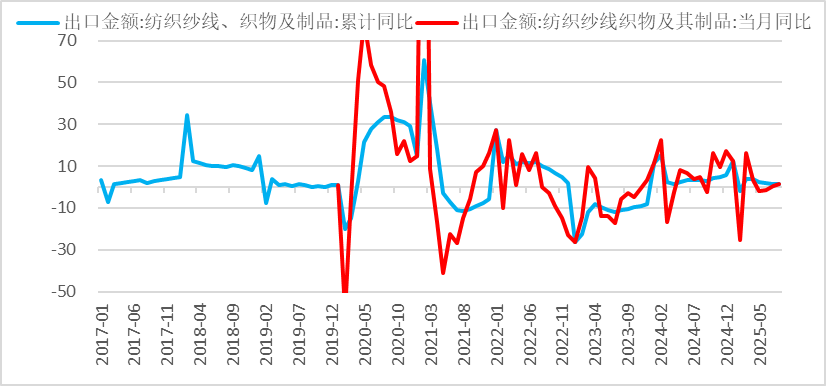
1-8月份纺织纱线、织物及成品出口累计同比1.6%,昨年增长3.5%;1-8服装及衣服附件出口累计同比-1.7%,昨年-1%。然则从出口量的口径看本年仍是增长的,评释本年出口单价下落彰着。另一方面,纺织服装规范产业外移导致末端外需订单下滑。上半年抢出口较为彰着,刻下看相对弱化,且中好意思关税再次豁免后外需的情况。西洋制造业PMI仍处于盛衰线以下,重迭关税影响,败落预期较强,制约商品总需求。
图 1.8:纺织品出口同比
 尊府开始:CCF,一德能化
图 1.9:服装出口同比
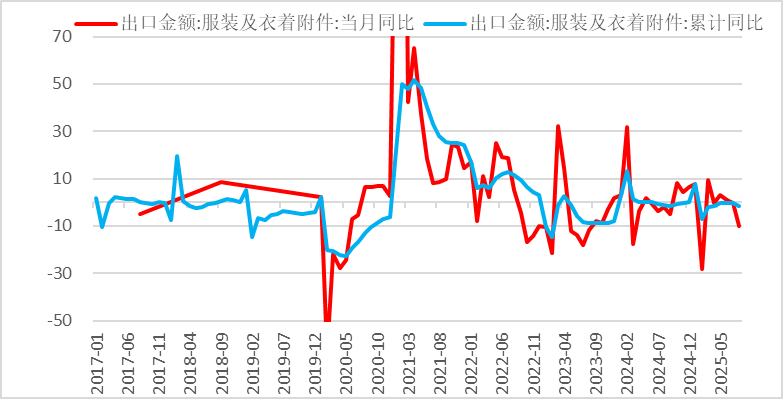 尊府开始:CCF,一德能化
图 1.10:西洋PMI
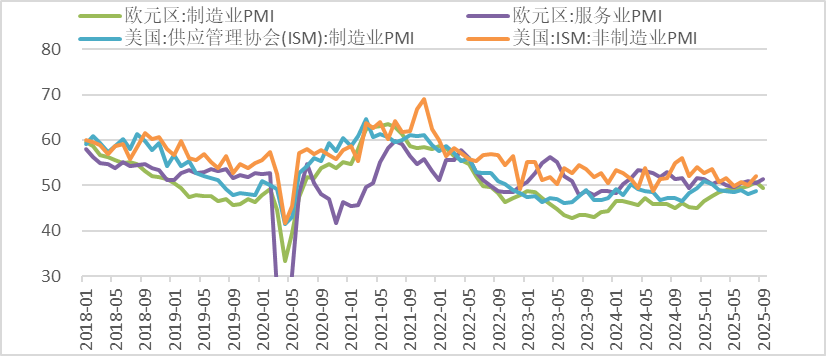 尊府开始:CCF,一德能化
除中国际看外需尚可:越南、韩国出口2024年同比分辨为14%和4%,本年1-8月份累计同比分辨为14.83%和3.58%,增速尚可。好意思国批发商的服装及面料库存销售比低位有所握稳,是否补库仍存不平气性(之前预期的补库屡屡碎裂),在刻下需求不平气以及关税推升价钱布景下,补库但愿苍茫。
图 1.11:越南、韩国出口累计同比
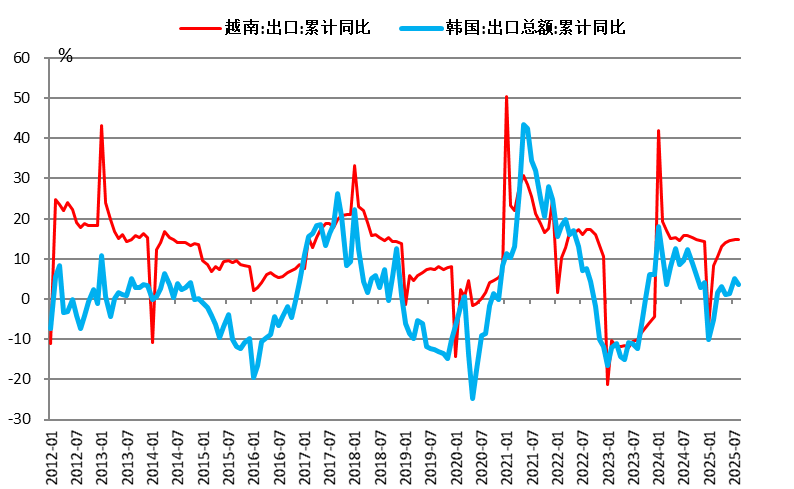 尊府开始:CCF,一德能化
图 1.12:好意思国服装批发商和零卖商库存销售比
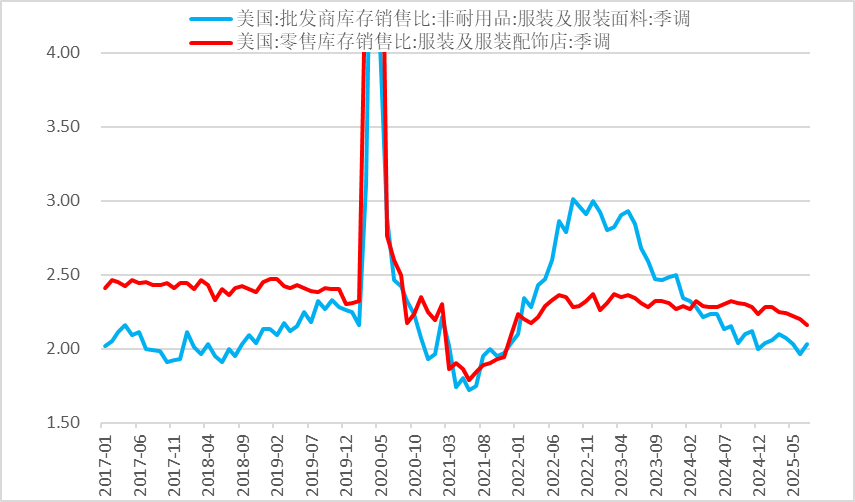 尊府开始:CCF,一德能化
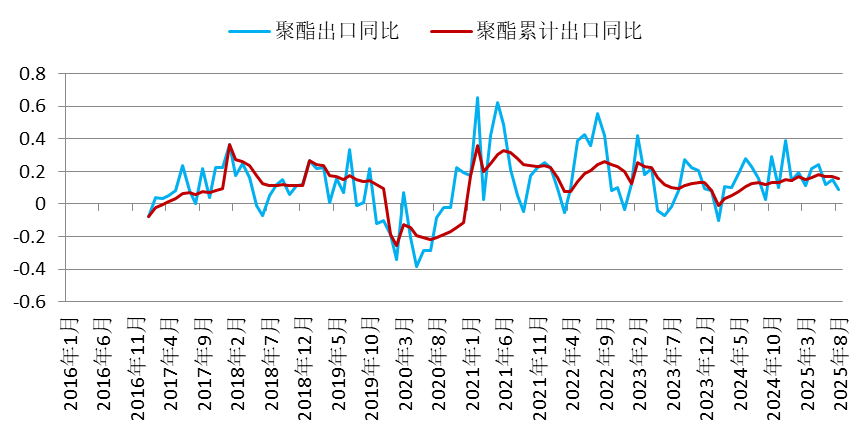
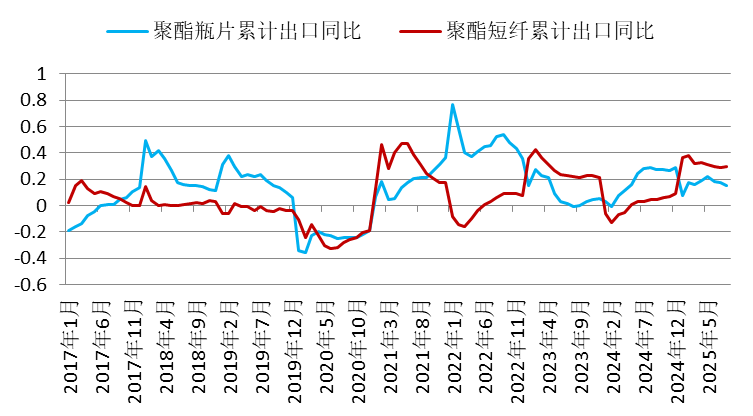
聚酯平直出口好于末端:昨年出口累计同比增长15.23%,主要由于末端织造产能外溢,东南亚等国仍需要入口半成品的聚酯原料,同期好意思国对越南等的关税豁免期导致织造加大分娩出口。1-8月份聚酯出口累计同比增长15.8%。其中瓶片和短纤出口相比亮眼。瓶片出口源于国内产能弥散变成的人人价钱凹地。瞻望本年聚酯的平直外需仍将好于末端出口。
图 1.13:聚酯平直出口
 尊府开始:CCF,一德能化
图 1.14:聚酯瓶片、短纤平直出口
 尊府开始:CCF,一德能化
1.3 聚酯产能、产量将稳步增长
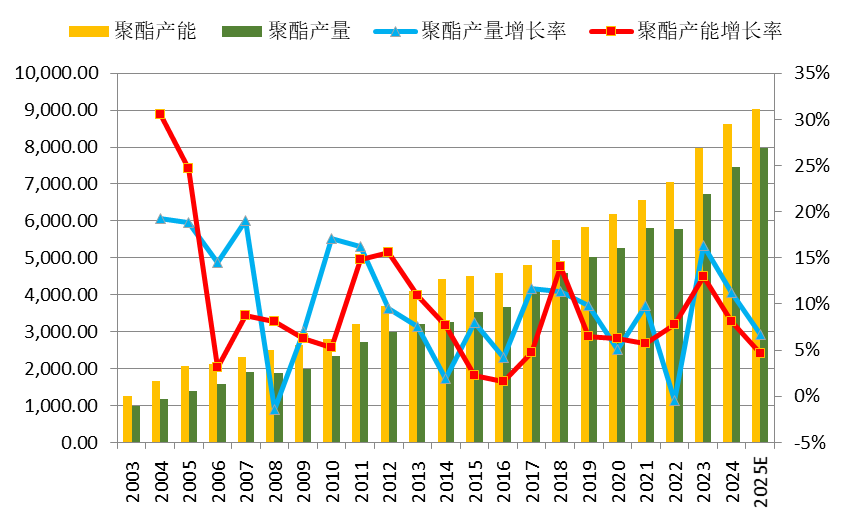
字据公开尊府统计,本年瞻望有400万吨的聚酯新增产能,增速4.6%。现在也曾有260万吨的产能投产。下半年瞻望有200万吨的新产能,但本体投产瞻望在150万吨傍边,需要见谅实践力度。
图 1.15:聚酯产能产量增速
 尊府开始:CCF,一德能化
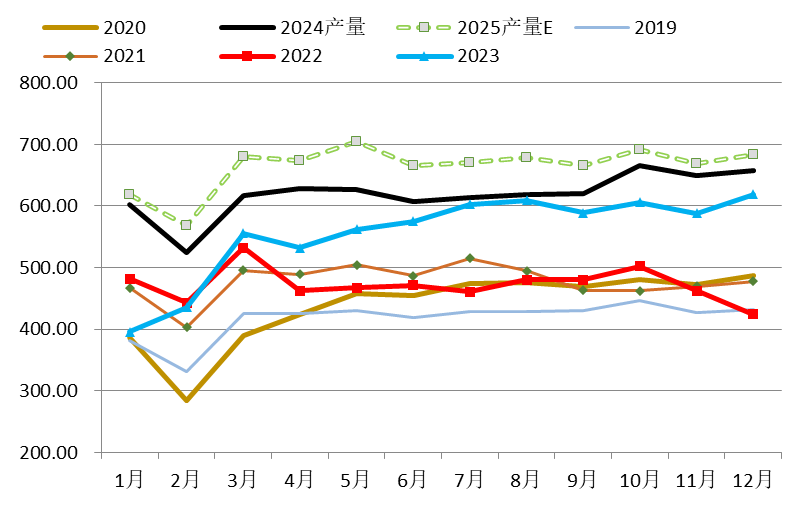
图 1.16:2025聚酯产量瞻望
 尊府开始:CCF,一德能化
在产能增长中性,聚酯开工率相较昨年高位的布景下,咱们瞻望本年聚酯产量增速在7%傍边。四季度开工在10月份触顶后可能环比回落。
图 1.17:聚酯产量瞻望
 尊府开始:CCF,一德能化
1.4 小结
内需一般,国内纺服零卖浮滥总体低于社会零卖浮滥,推崇一般,其中服装弱于纺织品类。
末端织造推崇一直不如聚酯规范,末端开工同比大幅低于昨年,订单亦欠安,而聚酯开器具有一定韧性。
下半年末端抢出口弱于上半年,“金九银十”订单可能环比回升,但随后回落,外需10月后亦存在较大不平气性。
聚酯平直出口好于末端。
聚酯产能稳步增长,本年瞻望增速4.6%。
瞻望四季度聚酯开工在10月见顶后回落,总体本年聚酯开工仍有韧性,瞻望本年聚酯产量增速在7%傍边。
02
PX边缘转向宽松但仍处于景气周期
2.1 PTA新产能投放后PX处于均衡偏紧方法
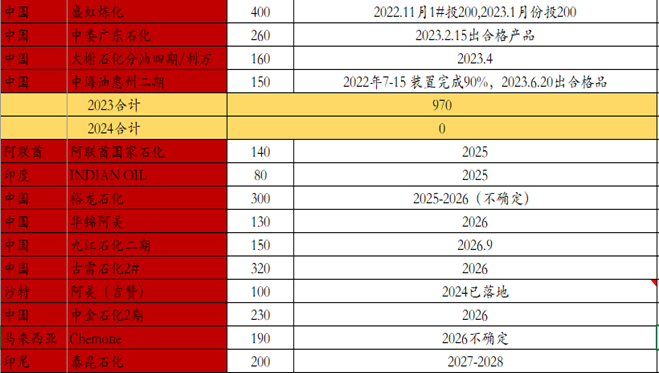
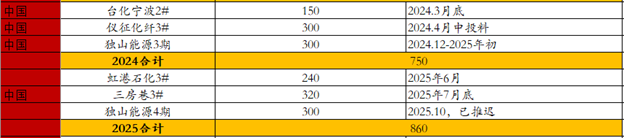
本年PX基本莫得新增产能,裕龙岛300万吨PX落地时候存在较大的不平气性。而卑劣PTA仍有产能投放,虹港石化240万吨6月份也曾投产,三房巷320万吨7月投产,独山动力300万吨推迟投产。
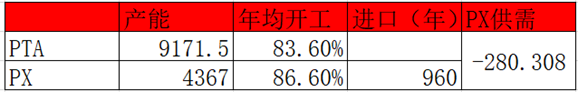
从产能方法上看,PX编削供需的边缘装配在于裕龙石化,见谅其落地情况。PX国内产能4367万吨(按照86.6%年均开工规画),入口月均80万吨算,相对9171.5万吨的PTA产能(按照83.6%年均开工规画),PX相对偏紧一些。
图 2.1:PX静态均衡估算
 尊府开始:CCF,一德能化
图 2.2:PX新增产能(万吨)
 尊府开始:CCF,一德能化
图 2.3:PTA新增产能(万吨)
 尊府开始:CCF,一德能化
2.2 合并熟习季事后PX产量逐步细致,短期PX边缘宽松
二季度熟习装配较多,三季度仍有部分装配熟习,但熟习装配也曾逐步细致。瞻望四季度国产PX开工将保管高位。
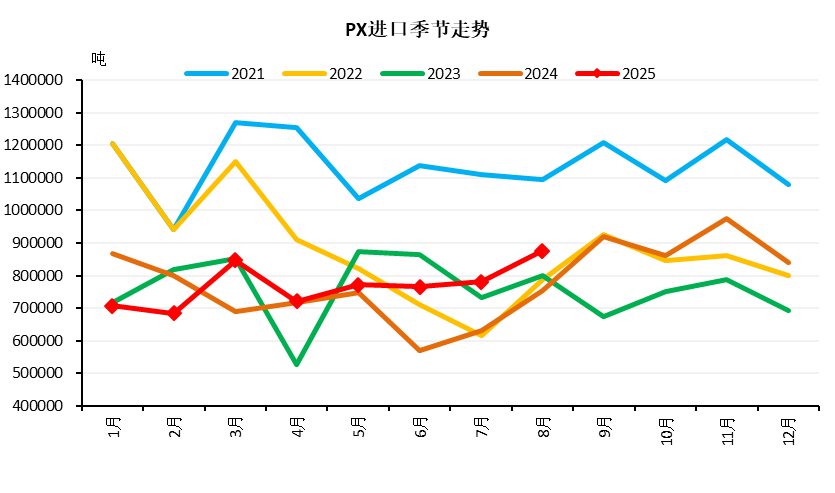
2.3 入口存晋升预期
上半年外围熟习原因导致入口偏低,刻下PX短历程与重整利润尚可,三季度末开动入口逐步回升,瞻望四季度PX入口将保管昨年同期的高位水平。
图 2.4:PX入口
 尊府开始:CCF,钢联,一德能化
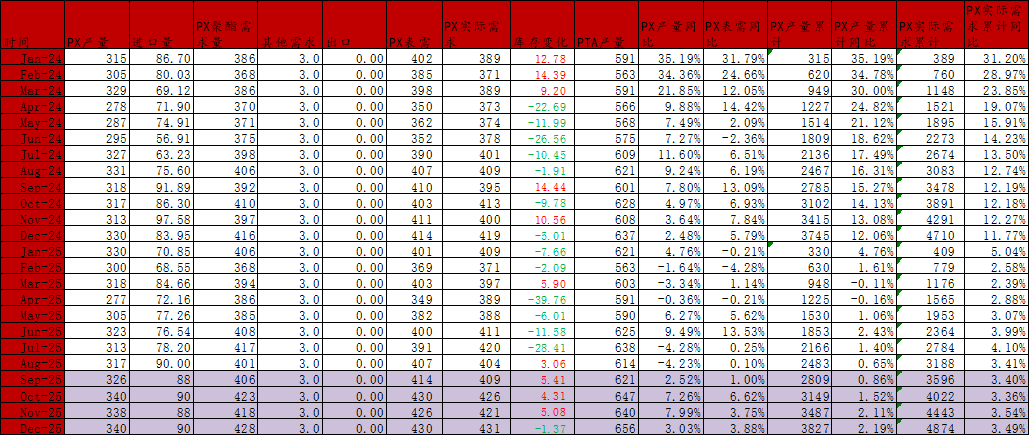
2.4 PX四季度边缘宽松
PX二、三季度装配熟习后开工逐步晋升,PTA低加工差布景下熟习存熟习意愿,四季度PX边缘宽松。
表 2.1:PX供需均衡表
 尊府开始:CCF,一德能化
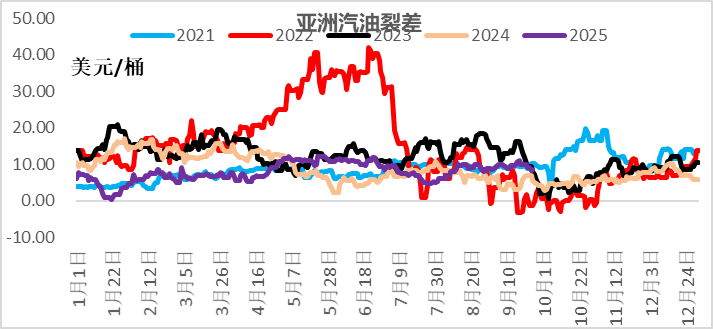
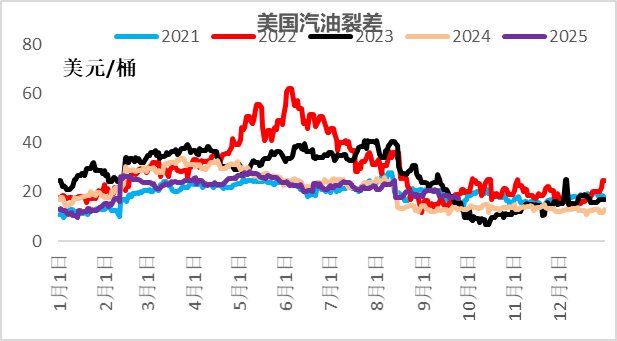
调油需求季节性回落。好意思国投入汽油淡季,裂差季节性走弱。人人新动力占比逐步提高,关于汽油浮滥预期欠安。刻下芳烃好意思亚价差由于亚洲MX偏弱处于相对高位。
图 2.5:亚洲汽油裂差
 尊府开始:CCF,一德能化
图 2.6:好意思国汽油裂差
 尊府开始:CCF,一德能化
图 2.7:甲苯好意思亚价差
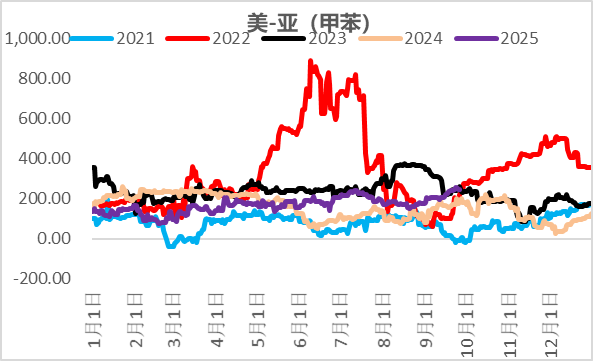 尊府开始:CCF,一德能化
图 2.8:二甲苯好意思亚价差
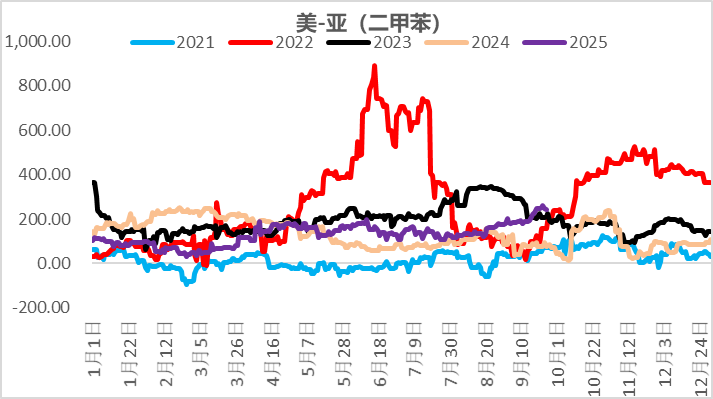 尊府开始:CCF,一德能化
图 2.9:纯苯好意思亚价差
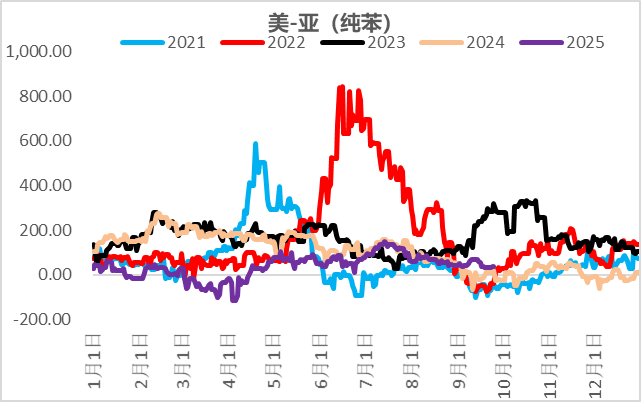 尊府开始:CCF,一德能化
刻下短历程利润较好,利于PX提高边缘产量。亚洲歧化利润尚可,MX-PX价差较高。
图 2.10:甲苯歧化价差
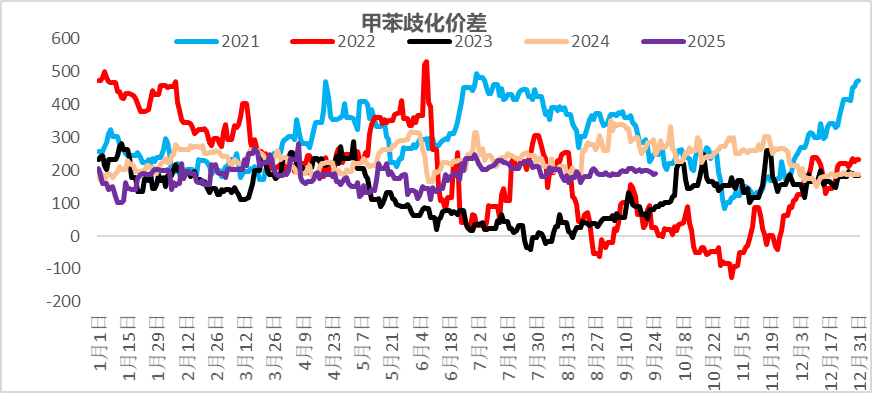 尊府开始:一德能化
图 2.11:二甲苯异构化价差
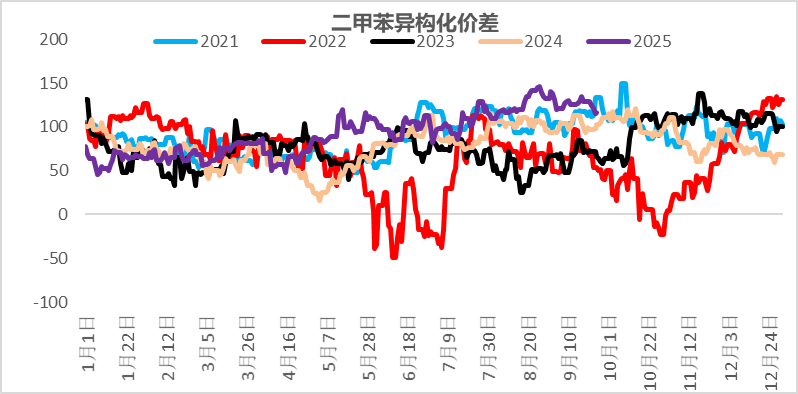 尊府开始:一德能化
图 2.12:甲苯歧化价差(好意思国)
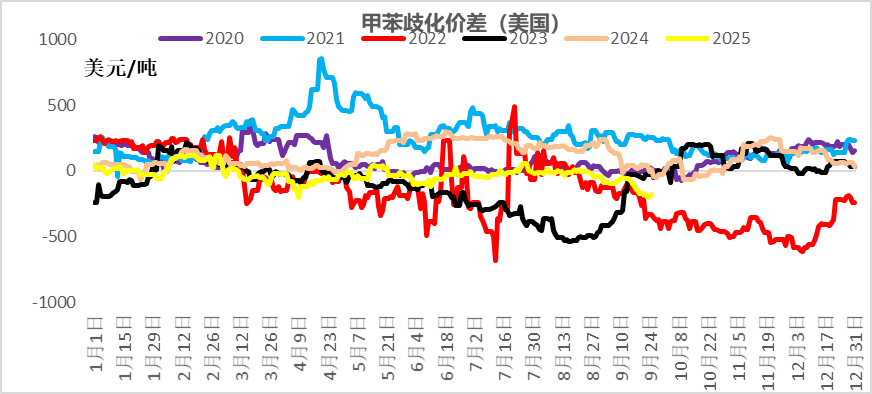 尊府开始:一德能化
图 2.13:二甲苯异构化价差(好意思国)
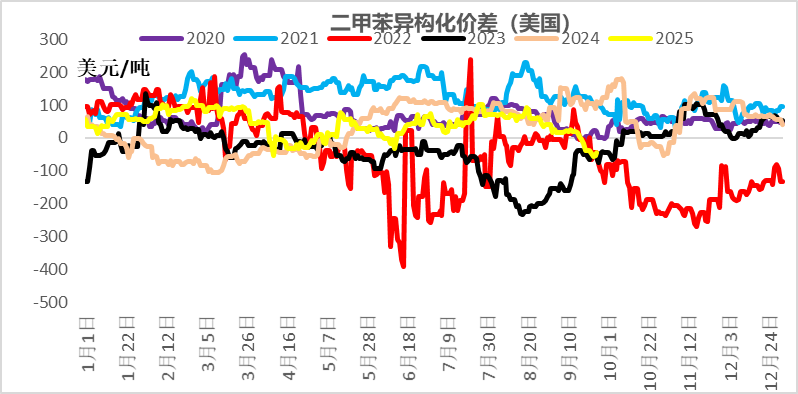 尊府开始:一德能化
亚洲芳烃产量仍中性偏高,亚洲芳烃(二甲苯)产量高位,出口尚可。
图 2.14:韩国甲苯产量
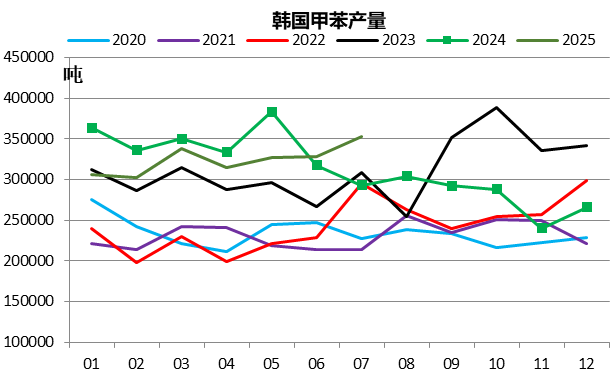 尊府开始:韩国统计局,一德能化
图 2.15:韩国甲苯库存
尊府开始:韩国统计局,一德能化
图 2.16:韩国甲苯出口
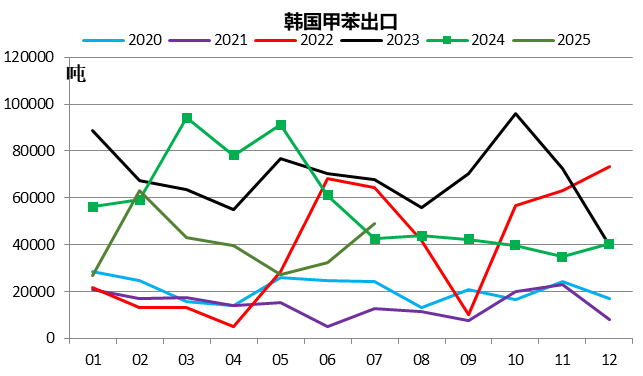 尊府开始:韩国统计局,一德能化
图 2.17:韩国二甲苯产量
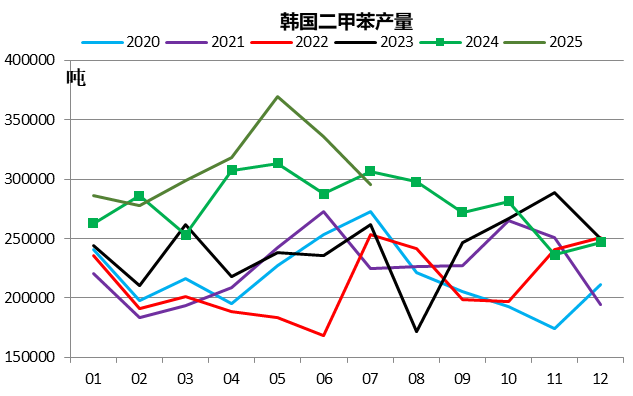 尊府开始:韩国统计局,一德能化
图 2.18:韩国二甲苯库存
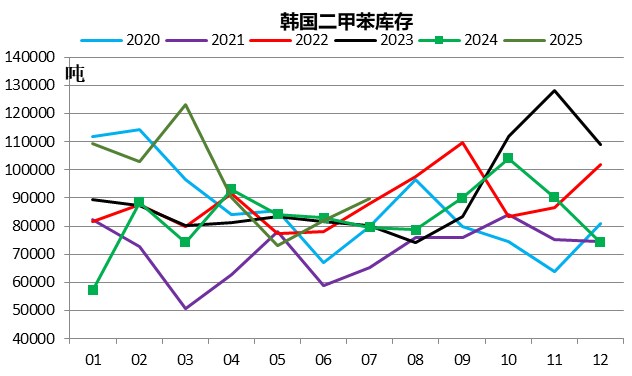 尊府开始:韩国统计局,一德能化
图 2.19:韩国二甲苯出口
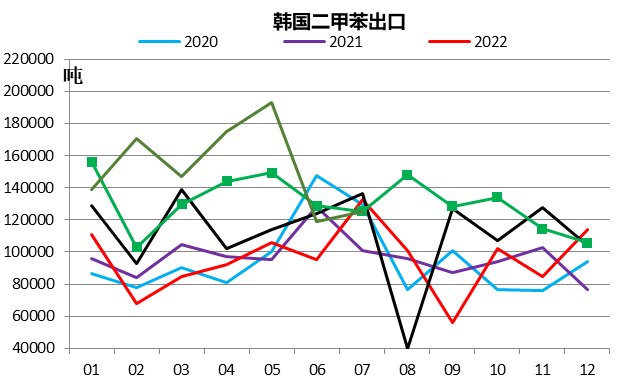 尊府开始:韩国统计局,一德能化
2.5 小结
本年PX基本莫得新增产能,而卑劣PTA下半年仍有产能投放。静态来看,PTA新产能投放,刻下PX相对偏紧一些。然则刻下短历程利润较高,甲苯歧化利润尚可,PX国产在二、三季度熟习后将逐步提高,入口量瞻望保管高位,同期低加工差导致PTA新产能推后以及存量装配熟习意愿晋升,PX供需边缘转向宽松。
刻下汽油逐步投入淡季,调油关于芳烃相沿缩小,亚洲芳烃产量中性偏高。PX举座处于景气周期,但四季度预期供增需减,边缘转向宽松。
03
PTA低利润布景下的自我均衡
3.1 PTA存量弥散
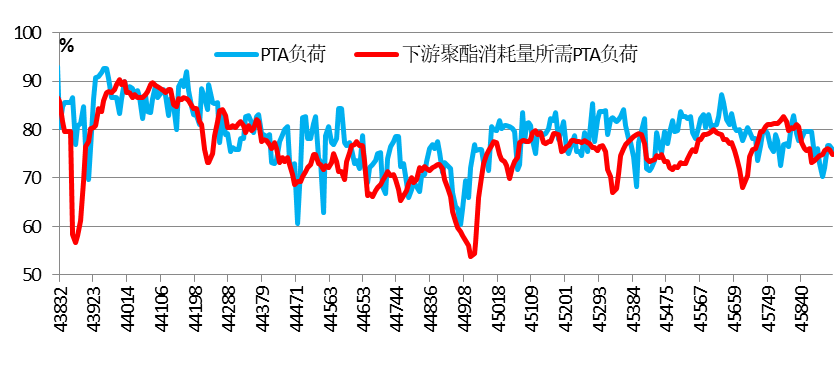
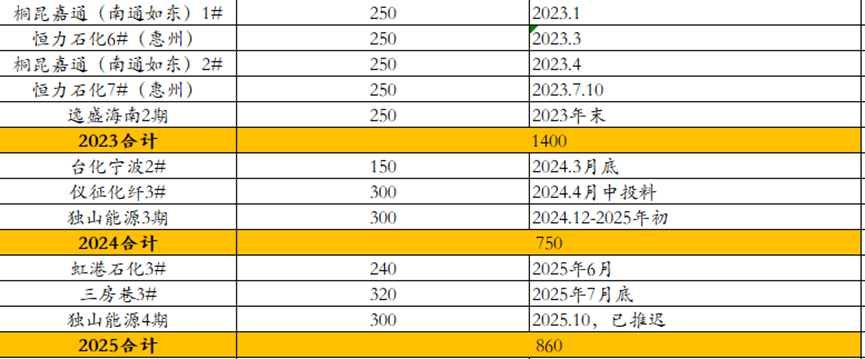
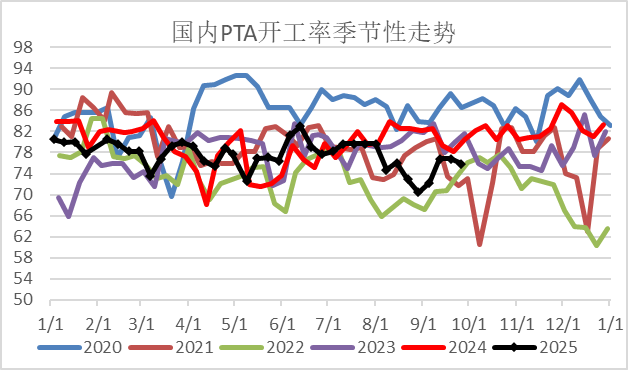
PTA本年预期新增860万吨产能,虹港石化240万吨瞻望6月份投产,三房巷320万吨在7月底投产,独山动力300万吨原缠绵9月底投产,现在推迟。PTA存量产能弥散(9171.5万吨PTA产能,8894万吨聚酯产能,聚酯开工很高的情况下,95%的聚酯开工对应78.8%的PTA开工),需要PTA工场主动减产才能完了动态均衡。
图 3.1:刻下聚酯开工所需PTA负荷
 尊府开始:CCF,一德能化
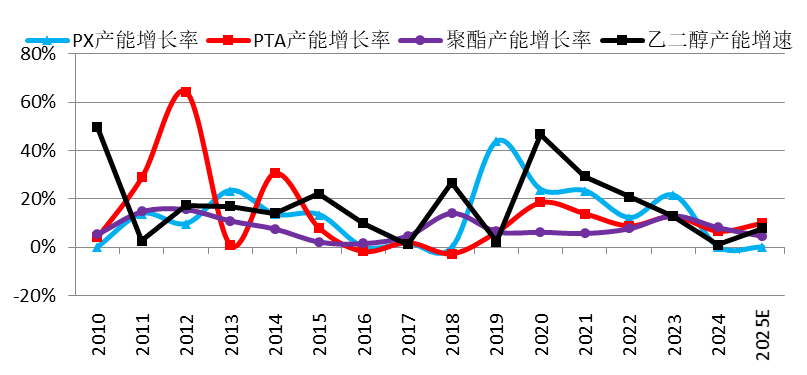
图 3.2:聚酯产业链产能增速对比
 尊府开始:CCF,一德能化
图 3.3:PTA新增产能
 尊府开始:CCF,一德能化
3.2 PTA大装配熟习边缘影响大
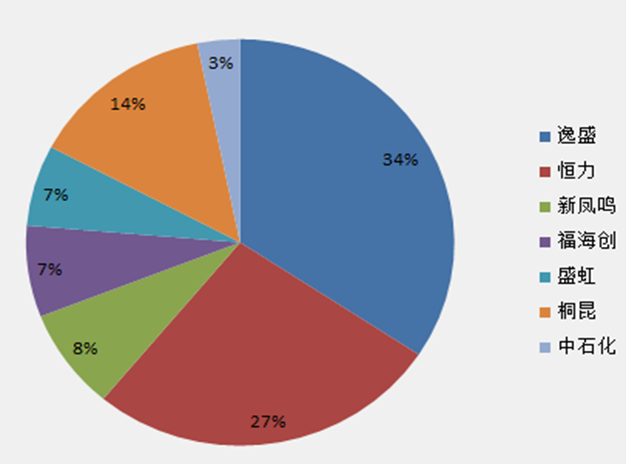
PTA也曾从早期国字布景占比高的年代投入到民营主导的时期。跟着时刻的迭代和发展,单套产能边界与行业的合并度亦有了较大的晋升。CR5占有率也曾达到70%,主流供应商关于现货的截止才气增强,关于计谋战术上的供需调配才气更大,以达到策划最优的认识。由于单套产能较大,单套装配的开停关于均衡表的影响亦较大。
图 3.4:PTA产能占比
 尊府开始:CCF,一德能化
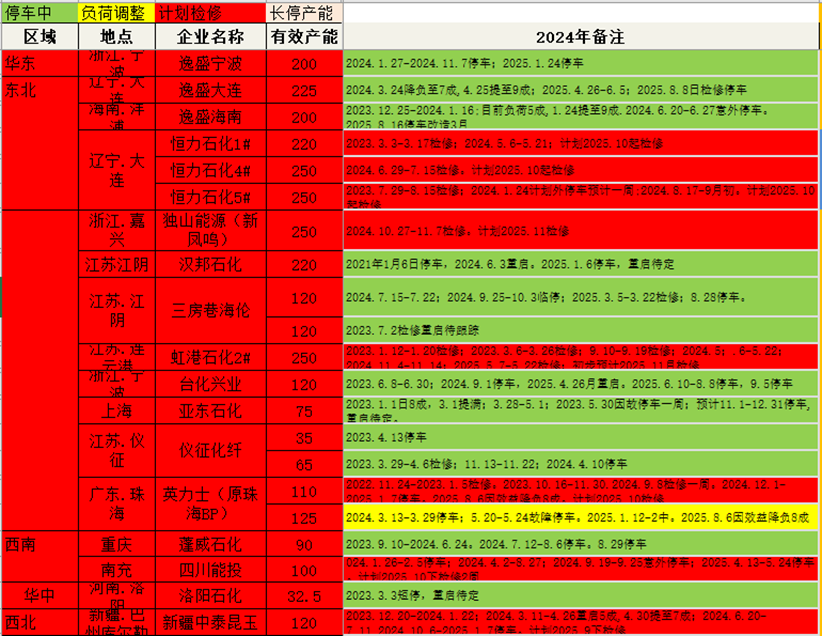
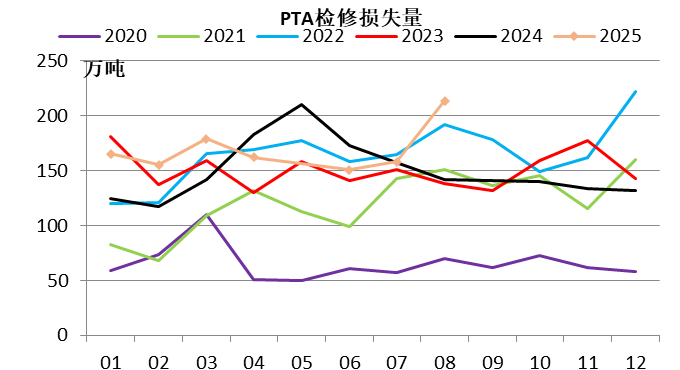
上半年PTA熟习力度较大,四季度熟习力度小,见谅预期外熟习。由于加工差较低以及例行熟习原因,PTA装配在二季度熟习边界较大。四季度来看,预期的熟习装配较少,然则刻下较低的加工差布景下需要见谅预期外的熟习。
图 3.5:PTA熟习装配明细
 尊府开始:CCF,一德能化
图 3.6:PTA熟习损失量
 尊府开始:CCF,一德能化
图 3.7:PTA开工率
 尊府开始:CCF,一德能化
3.3 加工差低位动荡
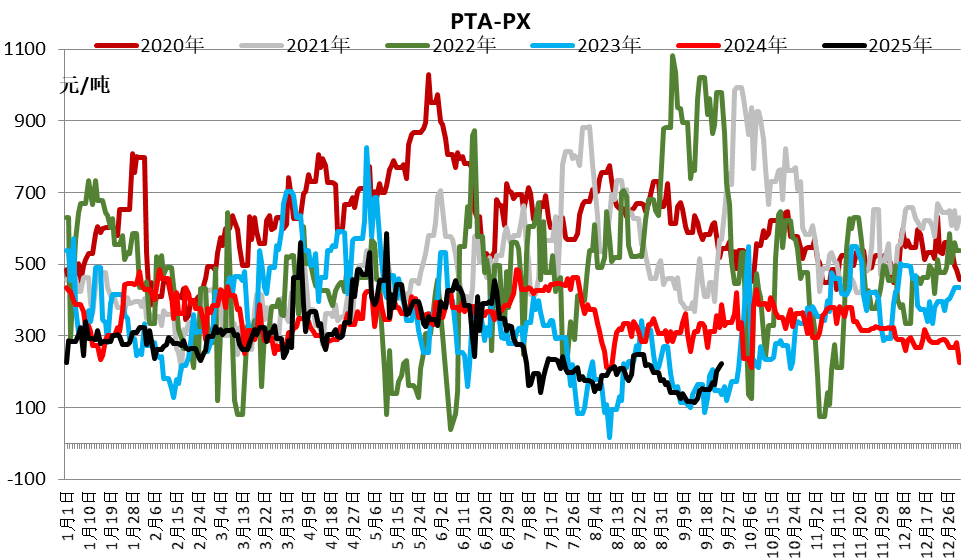
上半年异常是二季度由于装配熟习,PTA加工差尚可,三季度开动PTA加工差要点再下一台阶,处于200元/吨偏下水平,实在沿途装配齐处于蚀本现象,近期工场熟习预期明确,加工差有所树立,但仍处于低位现象。偏低的加工差导致工场脱落愿对开工进行退换,有音书称近期工场也曾在合并料想。
图 3.8:PTA加工差
 尊府开始:CCF,一德能化
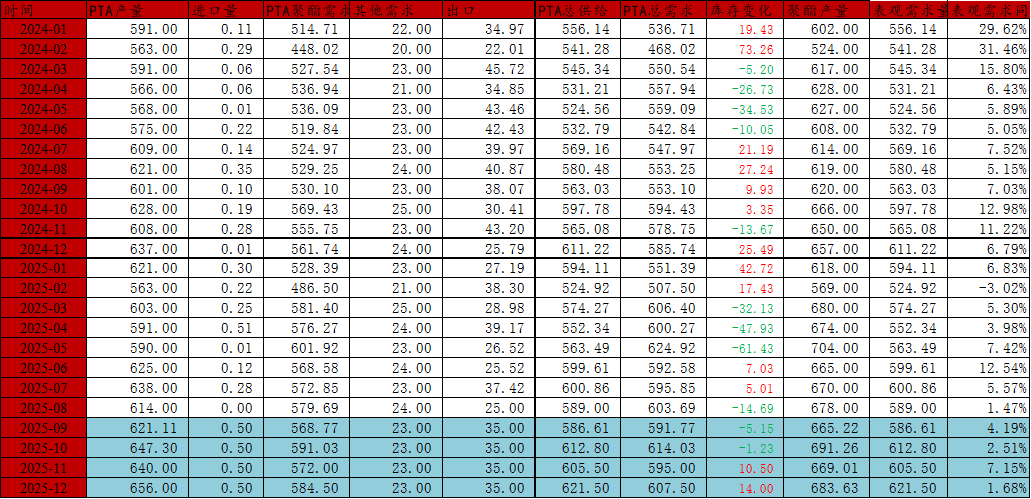
PTA四季度举座累库,但由于供应收缩预期明确边缘缓解。
图 3.9:PTA均衡表
 尊府开始:CCF,一德能化
3.4 小结
PTA本年预期新增860万吨产能,短期存量产能弥散彰着;PTA的寡头进度较高,单套装配边界大,关于均衡表边缘影响较大。
上半年异常是二季度由于装配熟习,PTA加工差尚可,三季度开动PTA加工差要点再下一台阶,处于200元/吨偏下水平,实在沿途装配齐处于蚀本现象,近期工场熟习预期明确,加工差有所树立,但仍处于低位现象。见谅低加工差布景下预期外装配的熟习情况。
PTA四季度举座偏累库,但由于供应收缩预期明确边缘缓解。
04
MEG预期仍偏弱
4.1 近两年产能增速偏低,但随后仍有新产能
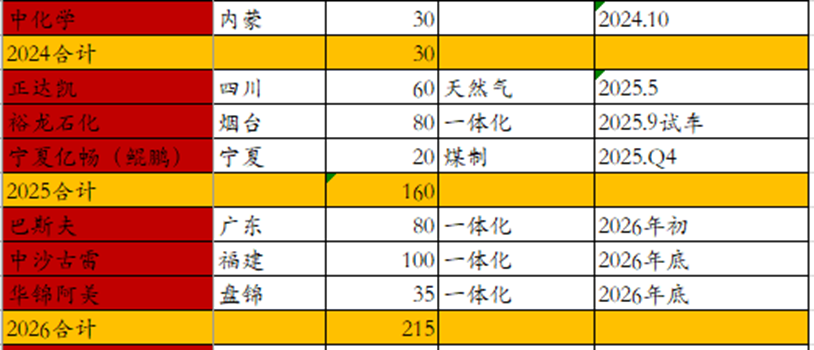
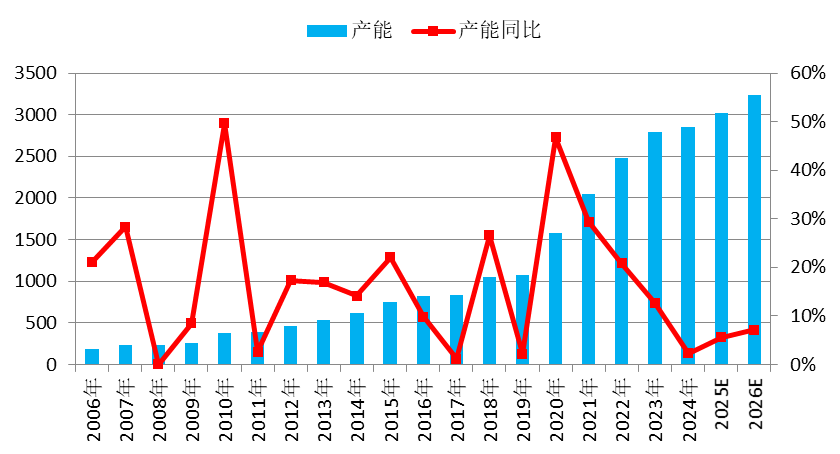
2024-2025年MEG产能增速较低,不外本年四季度跟着裕龙石化的投产,MEG新产能将不息投放。不外增速较2020-2023年要低许多。
图 4.1:MEG产能投放明细
 尊府开始:CCF,一德能化
图 4.2:MEG产能增长情况
 尊府开始:CCF,一德能化
4.2 入口瞻望保管低位
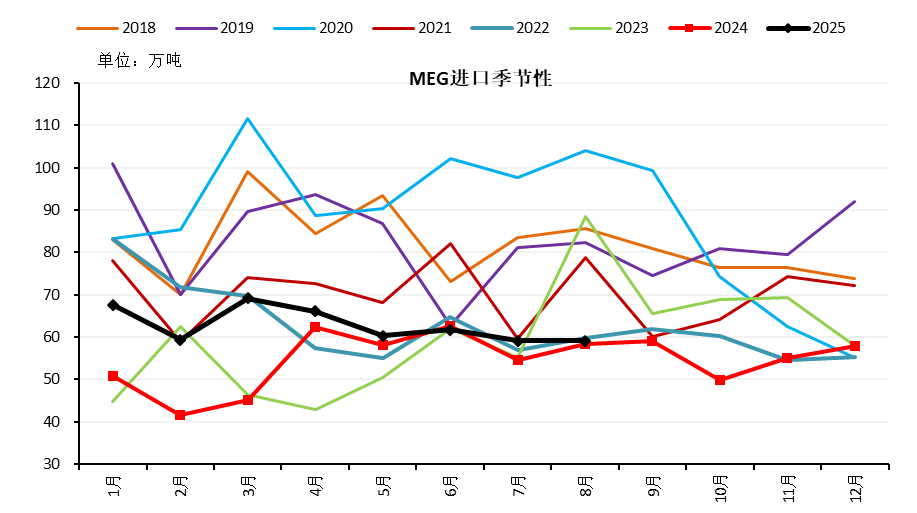
由于国产替代的影响,入口量近两年一直保管偏低的水平,举座上瞻望四季度MEG入口仍在低位水平,瞻望月均58-60万吨。
图 4.3:MEG入口季节性
 尊府开始:CCF,一德能化
4.3 四季度产量瞻望保管高位
卫星瞻望在10月份开启,镇海四季度预期开启,虽然盛虹瞻望10月底熟习缓解连云港区域压力。煤化工瞻望四季度有部分装配熟习,但利润尚可布景下瞻望开工总体仍保管高位水平。
图 4.4:MEG负荷季节性
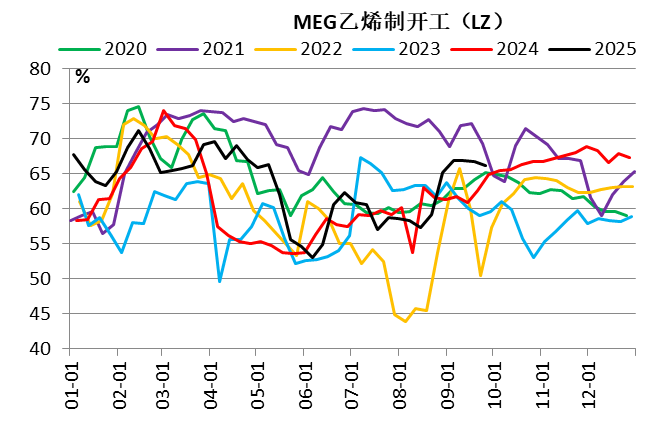 尊府开始:CCF,钢联,一德能化
图 4.5:煤制MEG负荷季节性
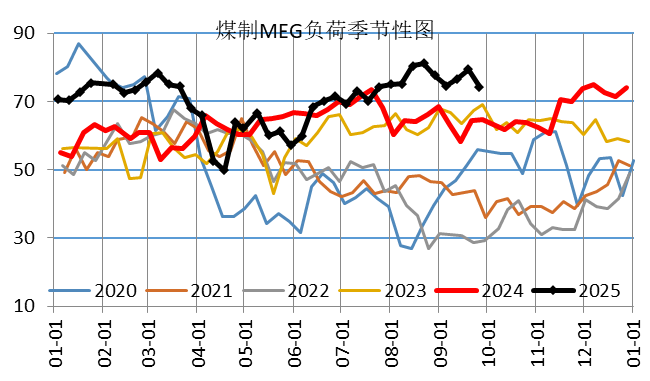 尊府开始:CCF,钢联,一德能化
图 4.6:MEG周产量(LZ)
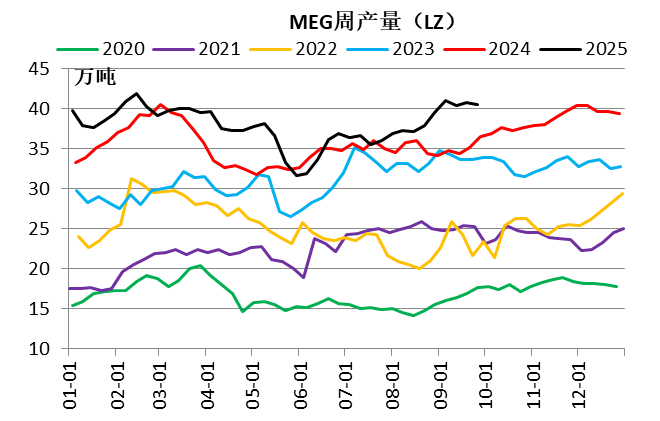 尊府开始:CCF,钢联,一德能化
图 4.7:MEG乙烯制开工(LZ)
尊府开始:CCF,钢联,一德能化
4.4 本年MEG相对利润举座尚可
由于煤炭价钱低位,煤制MEG本年利润较好,油化工利润较昨年亦有很大的树立,导致二季度熟习季后开工归附彰着。
图 4.8:MEG利润
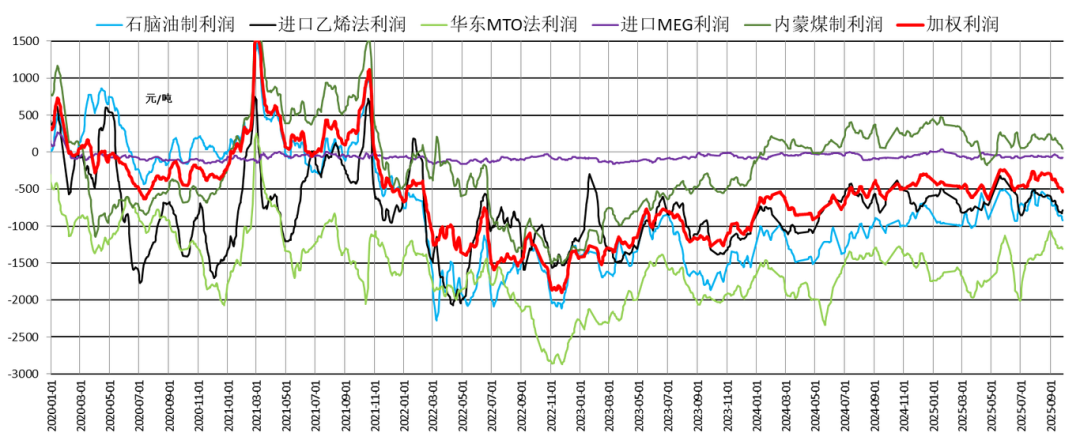 尊府开始:CCF,一德能化
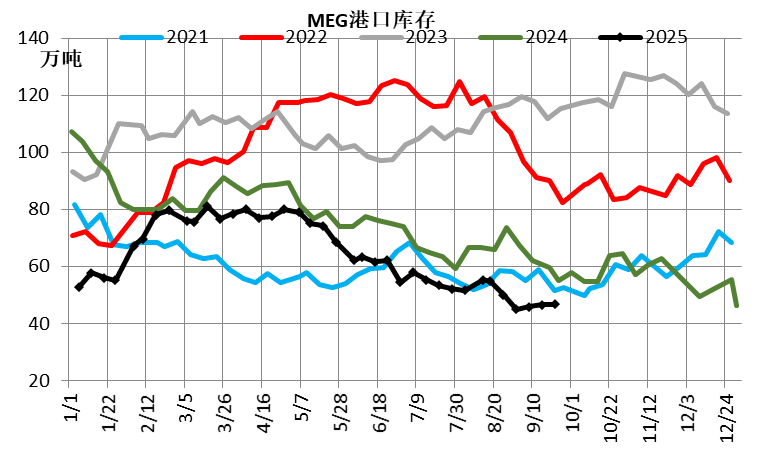
4.5 MEG四季度举座预期累库
二、三季度MEG由于熟习以及卑劣开工韧性出现去库,刻下库存低位。但跟着利润树立以及熟习完成,供应也逐步树立,重迭新产能MEG瞻望供应高位,而末端需求四季度存在边缘下滑的预期,瞻望四季度MEG举座累库。
图 4.9:MEG口岸库存
 尊府开始:CCF,一德能化
图 4.10:MEG均衡表
尊府开始:CCF,一德能化
4.6 小结
2024-2025年MEG产能增速较低,不外本年四季度跟着裕龙石化的投产,MEG新产能将不息投放。不外增速较2020-2023年要低许多。
瞻望四季度MEG入口仍在低位水平,瞻望月均58-60万吨。
MEG煤化工利润高,油化工低但较昨年改善彰着,重迭MEG新产能投放,尽管有部分煤化工熟习,但国内供应四季度瞻望保管高位。 而需求方面刻下是最佳的时候,四季度存在边缘下滑的预期,瞻望四季度MEG举座累库。
讲演完成日历:2025年9月30日
新浪相助大平台期货开户 安全快捷有保险
 海量资讯、精确解读,尽在新浪财经APP
职守剪辑:赵念念远 开云体育